【2026年版】年末調整でいくら戻る?「178万円の壁」と減税の仕組みを解説
2026年の年末調整は、例年とは少し異なる。
今年の税制改正によって、所得税の基礎控除と給与所得控除が引き上げられ、いわゆる「年収178万円の壁」が実現したためだ。
しかも、この改正が毎月の給与から差し引かれる所得税に反映されるのは、原則として2027年1月から。2026年分については、12月の年末調整で新しい控除額を適用する。
そのため、今年の年末調整では、これまでの源泉徴収税額と新しい制度で計算した年間の所得税額との差が精算される。
では、会社員の税金は実際にどのくらい軽くなるのか。年収300万円、500万円、700万円では何が違うのか。
国税庁と財務省の公表資料をもとに、制度の仕組みと注意点を整理する。
1.2026年の年末調整で何が変わるのか
年末調整とは、会社が1年間に給与や賞与から源泉徴収した所得税と、年間の正しい所得税額との差を精算する手続きである。
2026年度の税制改正では、主に次の変更が行われた。
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族などの所得要件の見直し
- 23歳未満の扶養親族がいる場合の生命保険料控除の特例
このうち、基礎控除と給与所得控除の改正は2026年12月1日に施行され、2026年分の所得税から適用される。
一方、2026年11月までの給与の源泉徴収については、原則として従来の税額表が使われている。
したがって、12月の年末調整では、年間所得に新しい控除額を適用して税額を計算し直すことになる。
ここが、2026年の年末調整における最大の特徴である。
2.「178万円の壁」とは何か
2026年度の税制改正で注目されたのが、所得税の課税最低限を178万円に引き上げたことである。
所得税の計算では、給与収入から給与所得控除を差し引き、さらに基礎控除などの所得控除を適用する。
2026年分について、給与所得だけの人に適用される代表的な控除額は次のとおりである。
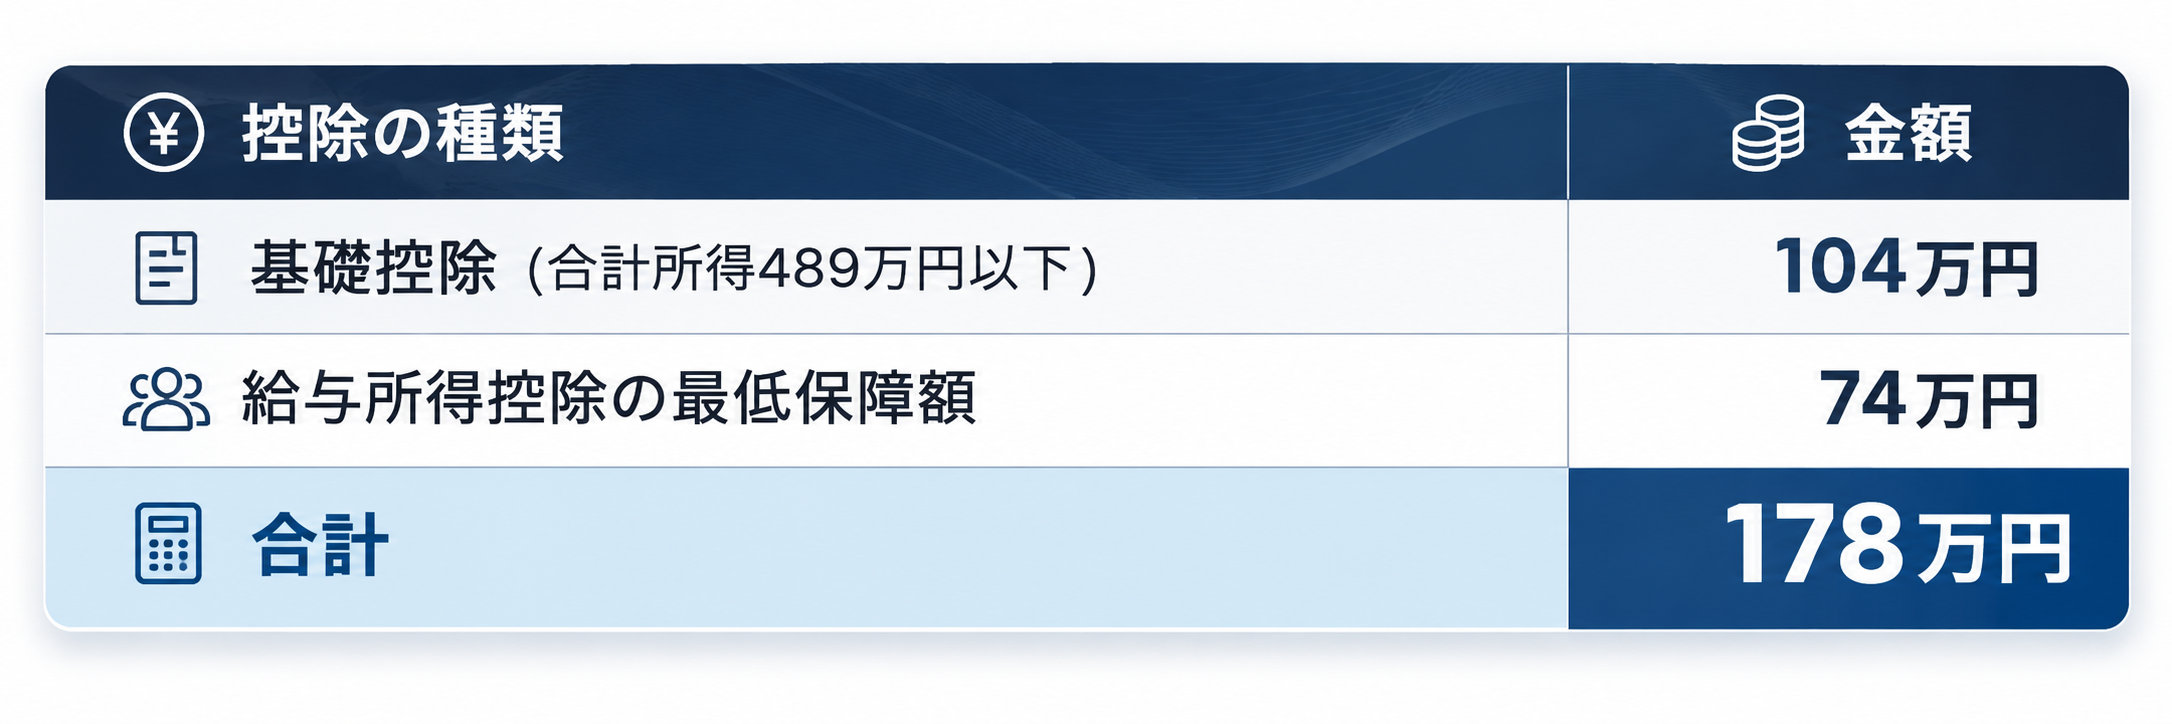 つまり、給与収入が年間178万円以下で、ほかに所得がない場合には、原則として所得税がかからない。
ただし、178万円という数字は、所得税についての基準である。
住民税の非課税基準や社会保険の加入条件が、一律に178万円へ変更されたわけではない。
特にパートやアルバイトで働く人は、所得税の減税と社会保険料の負担を分けて考える必要がある。
3.年収300万円、500万円、700万円では何が違う?
今回の改正では、基礎控除の引上げ幅が所得水準によって異なる。
給与所得以外の所得がない会社員について、2025年と2026年の基礎控除額を比較すると、次のようになる。
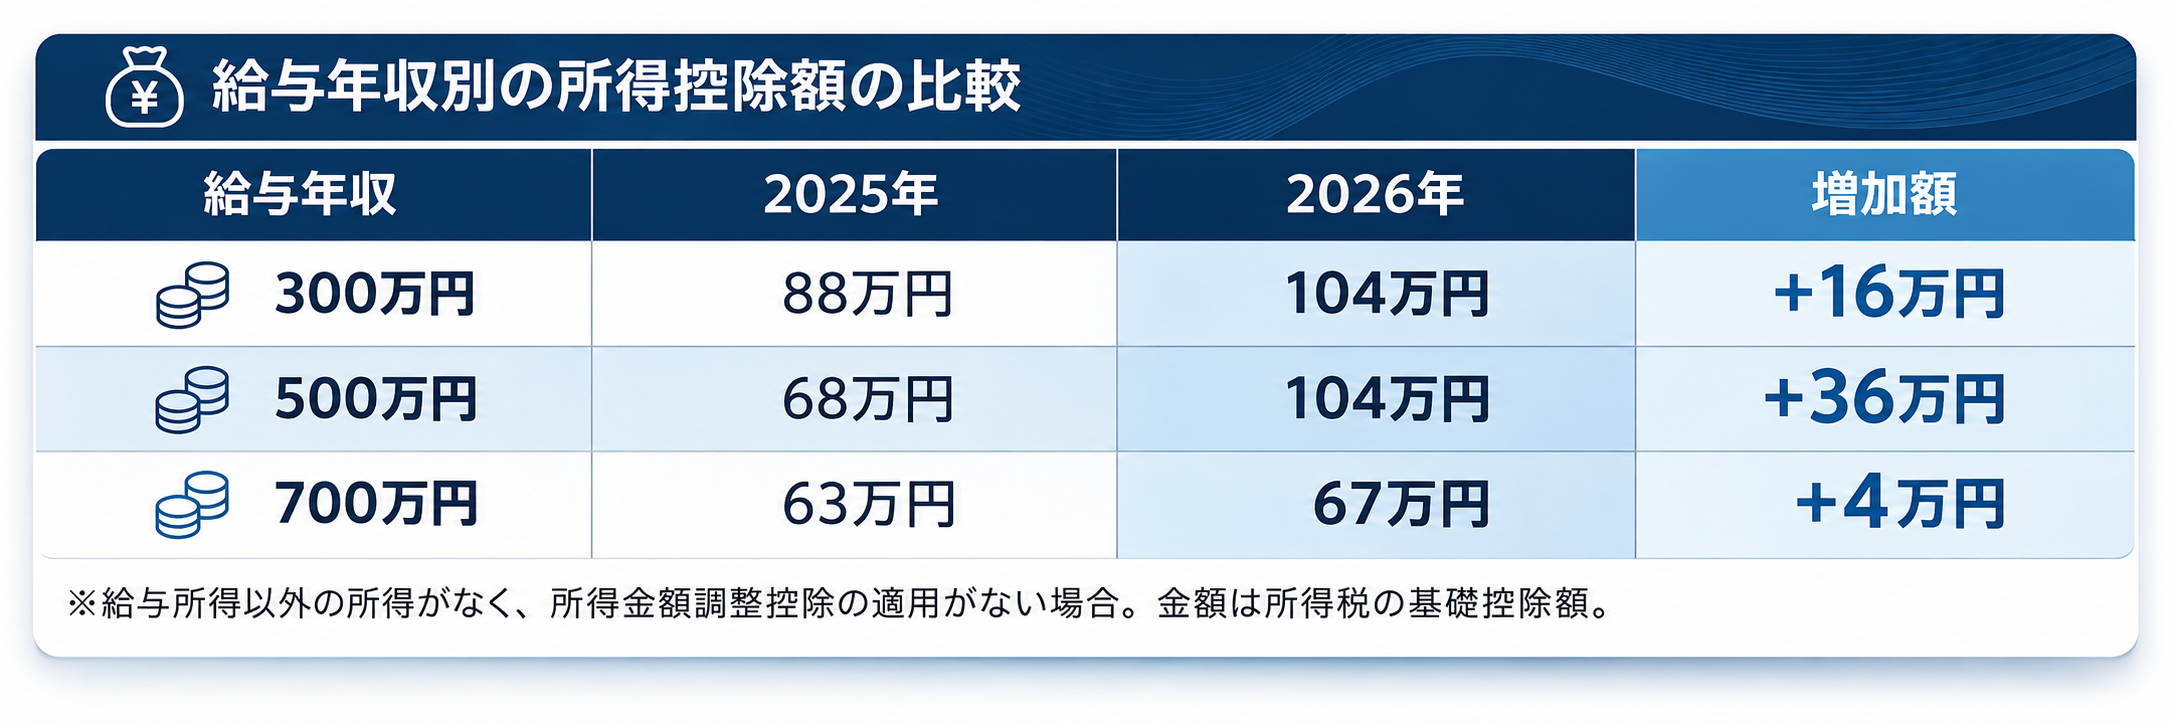
※給与所得以外の所得がなく、所得金額調整控除の適用がない場合。金額は所得税の基礎控除額。
この表からわかるのは、減税のために追加される控除額が、給与年収に比例して増えるわけではないということだ。
年収500万円の人では基礎控除が36万円増える一方、年収700万円の人では4万円の増加にとどまる。
今回の改正には、中低所得者層への配慮が組み込まれている。
ただし、注意したいのは、控除額が36万円増えたからといって、税金が36万円戻るわけではないという点である。
基礎控除は課税対象となる所得を減らす制度であり、税額を直接差し引く税額控除とは異なる。
実際の減税額は、その人に適用される所得税率や、その他の所得控除によって変わる。
4.年末調整でいくら戻ってくるのか
年末調整で戻ってくる金額は、次の計算によって決まる。
年間に源泉徴収された所得税額 − 年末調整で確定した年間所得税額 = 還付額
例えば、年間の源泉徴収税額が10万円で、年末調整後の正しい年間所得税額が8万円だった場合、差額の2万円が還付される。
反対に、年間の源泉徴収税額が確定税額より少なければ、追加徴収されることもある。
2026年については、1月から11月までの源泉徴収に新しい控除額が原則反映されていないため、12月の年末調整で改正の効果が表れる人がいる。
ただし、還付額には生命保険料控除、住宅ローン控除、扶養状況の変化なども影響する。
そのため、給与年収だけをもとに「年末調整で必ず何万円戻る」と断定することはできない。
また、2025年と2026年の所得税の減少額と、2026年12月の年末調整で還付される金額は、必ずしも一致しない。
この二つを区別することが重要である。
5.扶養家族がいる人は何を確認すべきか
2026年の改正では、扶養親族などの所得要件も引き上げられた。
例えば、扶養親族や同一生計配偶者に該当するための合計所得金額の要件は、2025年の58万円以下から、2026年には62万円以下となった。
給与所得だけの場合、給与所得控除の最低保障額74万円を考慮すると、給与収入136万円以下が一つの目安となる。
ただし、配偶者控除と配偶者特別控除には別の判定条件があり、扶養親族の年齢などによって適用できる控除も異なる。
さらに、健康保険の被扶養者となる条件は税制上の扶養とは別である。
所得税の扶養控除が適用されるからといって、社会保険料の負担が発生しないとは限らない。
また、2026年には、23歳未満の扶養親族がいる場合の生命保険料控除についても特例が設けられている。
該当する世帯では、勤務先から配布される年末調整書類と保険会社からの控除証明書を確認したい。
6.178万円の壁は、ずっと続くのか
今回の改正を理解するうえで、見落とせない点がある。
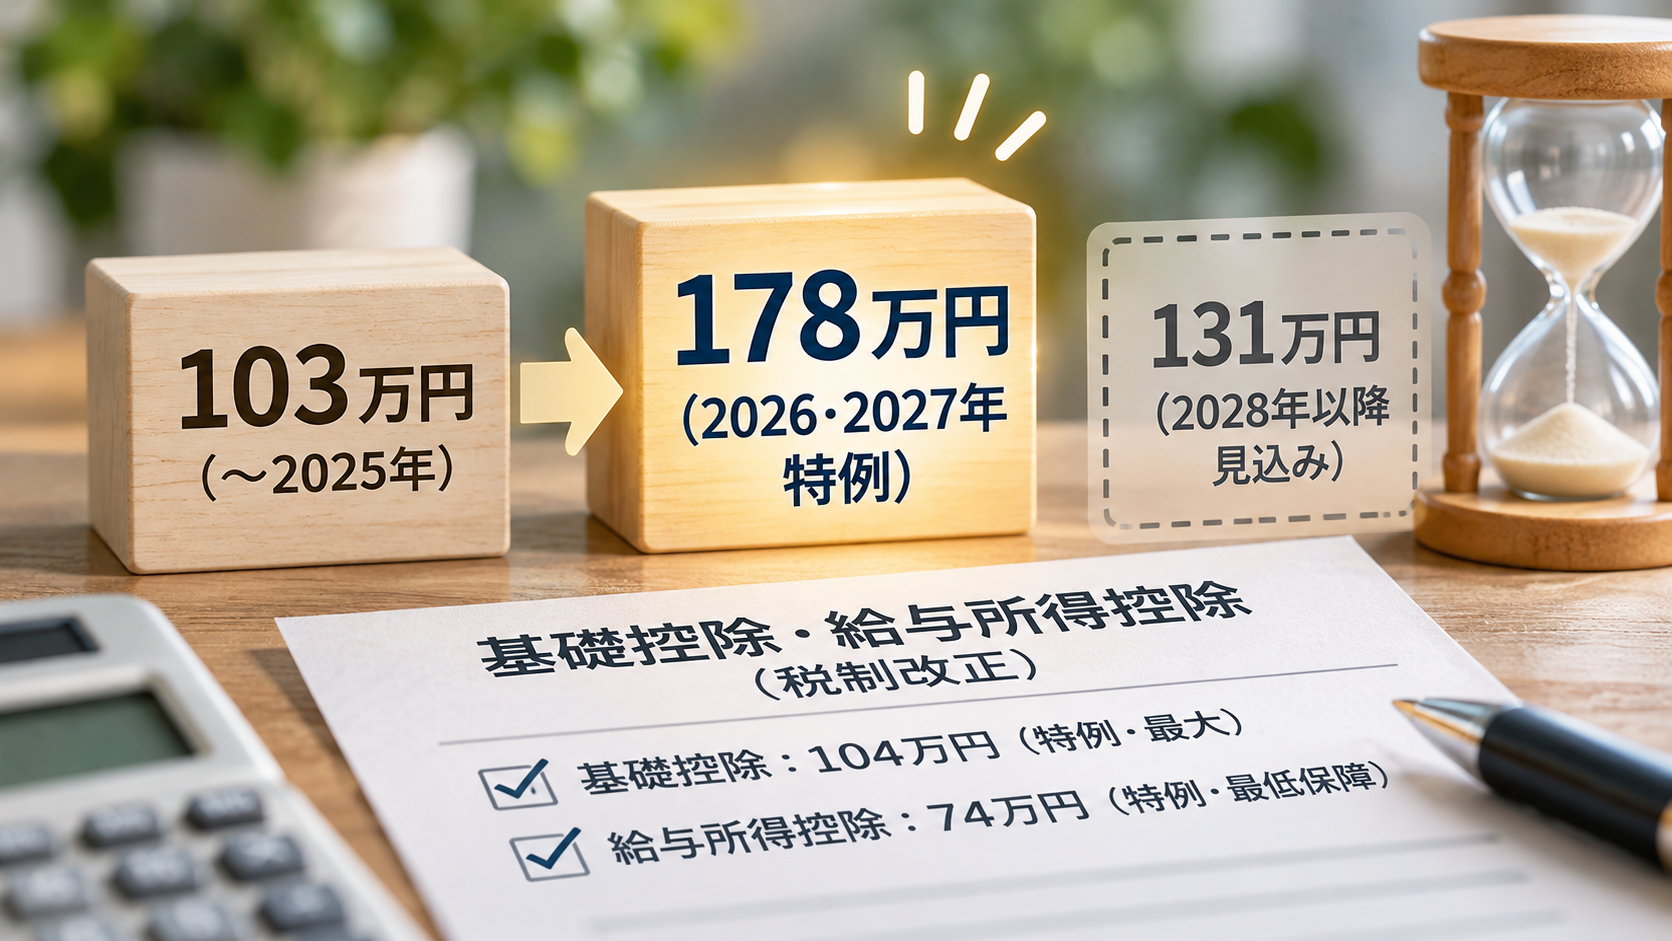
それは、基礎控除104万円と給与所得控除74万円の組合せには、2026年・2027年の時限的な特例が含まれているということである。
2026年度改正では、物価上昇を反映して基礎控除の本則部分を62万円に引き上げた。
さらに、中低所得者向けの特例を設けることで、対象となる人の基礎控除を最大104万円としている。
給与所得控除についても、最低保障額を69万円に引き上げたうえで、2026年と2027年には5万円を上乗せして74万円としている。
したがって、今回の控除額がすべて恒久的に固定されたわけではない。
政府は物価上昇に応じて基礎控除などを見直す考え方を導入しているが、特例措置の将来的な扱いについては、引き続き制度上の検討が必要となる。
7.政策レビュー――178万円の壁で働き方は変わるのか
今回の税制改正には、大きく二つの政策目的がある。
第一は、物価上昇に対応した税負担の調整である。
基礎控除が長期間固定されると、物価上昇によって名目賃金が増えた場合、実質的な購買力が増えていなくても所得税の負担が重くなることがある。
基礎控除の本則部分を物価動向に応じて見直す仕組みは、こうした問題への対応と位置づけられる。
第二は、就業調整への対応である。
従来、所得税の負担開始水準は、パートやアルバイトの労働時間を調整する要因の一つと考えられてきた。
所得税の課税最低限が178万円に引き上げられれば、所得税を理由として働く時間を抑える必要性は小さくなる。
しかし、それだけで就業調整がなくなるわけではない。
社会保険の加入条件、配偶者の勤務先が設ける家族手当、保育や介護との両立など、働く時間を決める要因は複数存在する。
また、所得税の課税最低限を引き上げることによる労働供給への影響は、制度改正後の実際の就業行動を検証しなければ判断できない。
したがって、178万円への引上げは重要な税制改正ではあるものの、労働市場の構造的な課題を一挙に解決するものではない。
今後は、所得税だけでなく社会保険制度を含め、就業調整がどの程度変化したのかを検証することが求められる。
まとめ――2026年の年末調整で確認したい3つのこと
2026年の年末調整では、次の3点が重要である。
第一に、所得税の控除額が引き上げられたこと。 給与所得だけの場合の課税最低限は178万円となり、多くの給与所得者に減税効果が生じる。
第二に、2026年分の改正が12月の年末調整から反映されること。 毎月の源泉徴収に新しい税額表が適用されるのは原則2027年1月からであり、2026年の年末調整では年間税額の再計算が必要となる。
第三に、178万円という数字だけで家計への影響を判断できないこと。 所得税、住民税、社会保険料では負担の仕組みが異なり、家族構成や所得水準によっても影響は変わる。
2026年の年末調整は、単なる税金の精算手続きにとどまらない。
物価上昇と働き方の変化に、日本の税制がどのように対応しようとしているのかを確認する機会でもある。
主な出典
本稿は2026年11月1日時点の公表資料に基づく一般的な制度解説です。